
Kiwoom Securities proyectó el 19 de octubre que Samsung Heavy Industries experimentará mejoras en rentabilidad y un desempeño sólido en nuevos pedidos, pese al panorama desfavorable del sector. Sin embargo, la correduría ajustó a la baja su precio objetivo un 19%, pasando de 42.000 wones a 34.000 wones, reflejando preocupaciones sobre una posible desaceleración del sector debido a la expansión agresiva de astilleros chinos. La recomendación de inversión se mantuvo en "compra".
Lee Han-gyeol, analista de Kiwoom Securities, indicó: "Se espera que los ingresos por ventas de Samsung Heavy Industries en el tercer trimestre aumenten 19,9% interanual a 3,16 billones de wones, mientras que el beneficio operacional crezca 43,4% a 341.300 millones de wones, cumpliendo con las expectativas del mercado".
Se anticipa que los ingresos por ventas disminuirán ligeramente debido a una reducción de aproximadamente 6% en los días operacionales respecto al trimestre anterior. No obstante, la rentabilidad mejorará conforme la proporción de ventas de buques de alto valor pedidos desde 2024 se amplíe cerca de 5 puntos porcentuales. En consecuencia, se estima que el margen de beneficio operacional del tercer trimestre alcanzará 10,8%, un aumento de 0,7 puntos porcentuales respecto al trimestre previo.
La cartera de pedidos también fue evaluada positivamente. Samsung Heavy Industries ha asegurado aproximadamente 7.500 millones de dólares en trabajos en el segmento de buques comerciales a partir de finales de septiembre, superando así su objetivo anual de 5.700 millones de dólares. Especialmente, la empresa ha obtenido pedidos para 18 buques transportadores de gas natural licuado (GNL), asegurando la mayoría de las ranuras de entrega para 2029.
En el segmento marino, la empresa aseguró dos unidades de instalaciones de producción flotante de gas natural licuado (FLNG) por 4.400 millones de dólares en el primer semestre, y actualmente está en negociaciones para los pedidos de las unidades Delfin FLNG 2 y Western FLNG. El analista proyectó que los pedidos seguirán siendo sólidos hasta el próximo año, impulsados por la fortaleza en los fletes de buques gaseros y buques tanque.
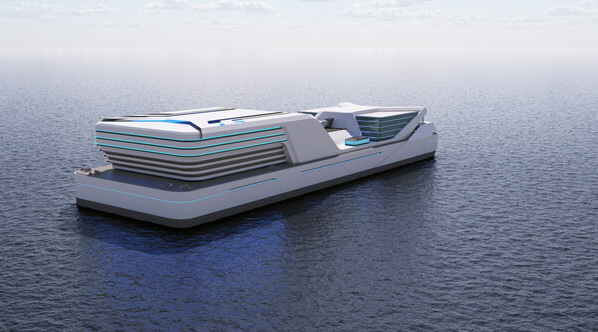
El nuevo negocio de centros de datos flotantes (FDC) también fue identificado como un motor de crecimiento. Se sabe que Samsung Heavy Industries está en conversaciones con M3, una empresa estadounidense de desarrollo de centros de datos, para suministrar dos unidades FDC de 50 megavatios (MW) cada una, con una proyección de operaciones en el primer semestre de 2028. Se analiza que una vez que la construcción de FDC se intensifique, la empresa podrá asegurar márgenes de rentabilidad superiores a los de los buques comerciales convencionales.
Sin embargo, el analista señaló: "Se ha ajustado el múltiplo de relación precio-beneficio (PER) objetivo de 20x a 15x, reflejando las preocupaciones sobre un posible pico en el sector de buques comerciales debido a la expansión agresiva de astilleros chinos". Aplicando la ganancia esperada por acción (EPS) de 2.266 wones para 2028, la correduría redujo su precio objetivo a 34.000 wones.
* Este artículo ha sido traducido por IA.