
Informe: 'Acciones tokenizadas: de la zona gris al marco regulatorio'
El 82% del saldo emitido corresponde a productos estadounidenses sin derechos de voto
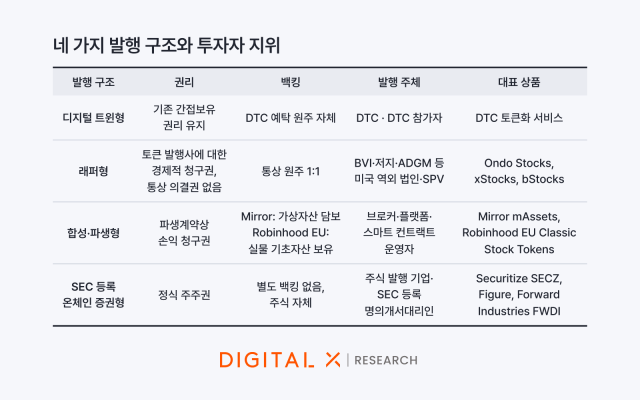
El mercado de 'acciones tokenizadas', que implementan derechos sobre acciones o ingresos vinculados a su evolución mediante tokens digitales basados en blockchain, está experimentando un crecimiento acelerado en lo que va del año. Mientras que en el extranjero se expanden las transacciones relacionadas y se refuerza el marco regulatorio, en Corea del Sur existe un vacío normativo que debe ser subsanado, ya que no hay regulaciones específicas para productos emitidos en el exterior.
Digital Assets, plataforma de inversión en activos digitales de Mirae Asset, informó el 29 de octubre que su Centro de Investigación ha publicado un informe titulado 'Acciones tokenizadas: de la zona gris al marco regulatorio', en el que se analizan la estructura de emisión, cambios regulatorios y situación del mercado de las acciones tokenizadas.
Según el informe, el valor de las acciones tokenizadas en circulación en blockchain ascendió a 3.580 millones de dólares al 23 de octubre, lo que representa un incremento de 5,3 veces respecto a inicios de año. En comparación, el mercado general de activos del mundo real (RWA) creció un 54% en el mismo período, lo que convierte a las acciones tokenizadas en la clase de activos con el crecimiento más pronunciado entre los principales segmentos.
La regulación normativa en torno a las acciones tokenizadas también está acelerando su ritmo. En Estados Unidos, la Cámara de Compensación de Valores (DTC, por sus siglas en inglés) procesó transacciones reales en un programa piloto de tokenización en julio, y la Comisión de Bolsa y Valores (SEC) otorgó una exención de innovación para instalaciones de negociación en cadena en septiembre. Sin embargo, el informe señala que ambas medidas se encuentran aún en etapas iniciales, por lo que es prematuro evaluarlas como precursoras de un flujo masivo hacia el mercado.
Actualmente, el 82% del saldo de emisión de acciones tokenizadas corresponde a productos estadounidenses en el extranjero de plataformas como Binance, Ondo Finance, Stocks, y Robinhood, la mayoría de los cuales adopta el modelo 'wrapper'. Este modelo emite tokens basándose en acciones reales como activo subyacente. Los inversores pueden obtener beneficios económicos derivados de cambios en el precio de las acciones y dividendos, pero a diferencia de los accionistas ordinarios, no pueden ejercer derechos de voto de manera directa.
Aunque en Corea del Sur también se están avanzando reformas regulatorias, las acciones tokenizadas emitidas en el exterior permanecen fuera del ámbito de regulación. De cara a la entrada en vigor de la Ley de Valores Electrónicos modificada en febrero del próximo año, los proyectos de enmienda a regulaciones subordinadas han sido presentados a audiencia pública, pero no incluyen disposiciones sobre productos emitidos en el extranjero.
El informe destaca que, dado que ya hay casos crecientes de negociación en formato tokenizado de acciones de empresas locales como SK Hynix, el marco normativo doméstico también debe contemplar estas transacciones.
Ji Seong-seong, investigador principal del Centro de Investigación de Digital Assets, indicó: "Si no se establece una infraestructura nacional que permita emitir acciones tokenizadas en Corea del Sur, la negociación tokenizada de valores coreanos primero se consolidará fuera del alcance de la regulación doméstica". Agregó además que "la institucionalización del mercado de acciones tokenizadas depende menos de acelerar la emisión que de vincular de manera coherente los derechos, la liquidez, las garantías y los precios de referencia mediante reglas consistentes".
* Este artículo ha sido traducido por IA.