
Ratio de pérdidas crediticias del 0.48%... máximo histórico en ratio de capital ordinario
El banco expande activos de calidad, la correduría reduce dependencia de financiamiento de proyectos
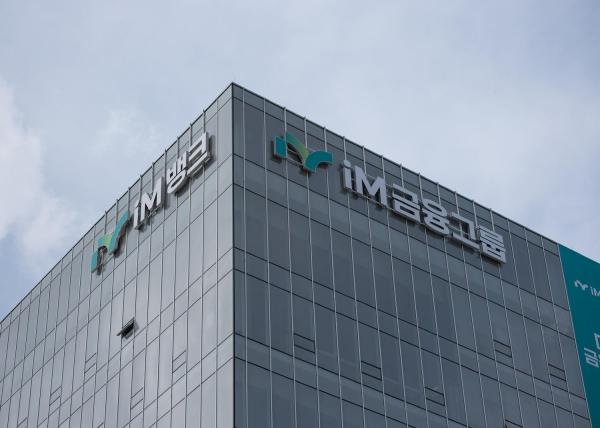
Vista general de la sede del Grupo iM Finanzas ubicada en el distrito de Buk de Daegu [Foto=iM Finanzas]
El Grupo iM Finanzas está consolidando su solidez financiera gracias a la depuración de activos deteriorados y la mejora estructural en sus filiales. Desde la toma de posesión del presidente Hwang Byeong-woo, la empresa ha reducido la carga de pérdidas crediticias y reforzado su capital, generando márgenes para expandir el crecimiento y las retribuciones a accionistas.
Según fuentes del sector financiero del 29 de octubre, el ratio de pérdidas crediticias del Grupo iM Finanzas en el tercer trimestre de este año se redujo al 0.48%. Esto continúa la tendencia de mejora tras caer de 1.14% en 2024 a 0.51% en 2025 y 0.49% en el primer semestre de este año. El resultado refleja la gestión proactiva de activos problemáticos y la reestructuración de operaciones en filiales llevada a cabo por el presidente Hwang desde su toma de posesión en marzo de 2024.
iM Bank, la filial clave del grupo, ha ampliado su base de operaciones a nivel nacional tras su conversión en banco comercial, incrementando sus activos de calidad. La participación de créditos en las regiones de Seúl, Gyeonggi, Incheon y Daejeon aumentó de 18.8% a finales de 2025 a 30.4% a mitad de 2026. Esta es la primera vez que la participación de créditos en estas regiones supera el 30%.
Con el cambio en la composición de activos, también mejoró la solidez. El ratio de pérdidas crediticias de iM Bank disminuyó de 0.50% a finales de 2025 a 0.41% en el primer semestre de 2026 y 0.40% en el tercer trimestre. Este nivel se sitúa por debajo del promedio simple del sector bancario de 0.46% a finales de junio de 2026.
iM Securities se concentró en depurar los problemas de financiamiento de proyectos inmobiliarios y diversificar su estructura de ingresos. Aunque registró una pérdida neta de 163.200 millones de wones bajo criterios separados tras constituir provisiones para pérdidas crediticias por 295.100 millones de wones en 2024, posteriormente redujo su dependencia de banca de inversión y financiamiento de proyectos. Como resultado, la proporción de banca de inversión y financiamiento de proyectos en los ingresos operativos netos disminuyó de 86.3% en 2022 a 14.0% a finales de 2025.
La adecuación de capital del grupo también mejoró significativamente. El ratio de capital ordinario (CET1), que fue 11.23% a finales de 2023, alcanzó 12.27% a mitad de 2026 e históricos 12.39% (provisional) en el tercer trimestre. Esto significa que al aliviar la carga de activos deteriorados e incrementar el margen de capital, la empresa ha establecido la base para destinar futuras mejoras de ganancias al crecimiento y retorno a accionistas.
En consecuencia, el retorno a accionistas también se ha ampliado. El ratio total de retorno a accionistas aumentó de 28.8% en 2023 a 38.8% en 2025. En el mismo período, el dividendo por acción creció de 550 wones a 700 wones.
Un portavoz de iM Finanzas señaló: "Con base en nuestro margen de capital, planeamos expandir nuestro portafolio enfocándose en activos de calidad con capacidades de gestión de riesgos y rentabilidad verificadas, para establecer una base de ganancias estables y crecimiento. Considerando de manera integral la adecuación de capital y la capacidad de inversión de crecimiento a largo plazo, continuaremos fortaleciendo sistemáticamente nuestras políticas de retorno a accionistas, incluidos dividendos, recompra de acciones propias y cancelación de las mismas.", concluyó el portavoz.
* Este artículo ha sido traducido por IA.