
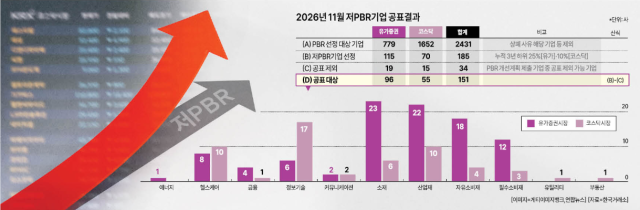
El Kospi se enfoca en industrias tradicionales como acero y química; el Kosdaq en tecnología de la información (TI).
La Bolsa de Valores de Corea del Sur reveló por primera vez un listado de empresas con bajo ratio precio-valor contable (PBR), mostrando una clara diferenciación de sectores infravalorados según el mercado. Desde Lotte Chemical y Hyundai Steel hasta Spigen Korea, las principales empresas cotizadas aparecen como negocios con baja valoración prolongada.
Según la Bolsa de Valores de Corea del Sur anunciado el 1 de noviembre, en el mercado de valores, 96 empresas con bajo PBR se distribuyeron así: materiales lideraron con 23 empresas, seguidas por bienes industriales con 22, bienes de consumo discrecional con 18 y bienes de consumo esencial con 12. Estos cuatro sectores representaban aproximadamente el 78% del total.
En el sector de materiales se incluyeron Lotte Chemical (0,18 veces), Hyundai Steel (0,19 veces), Taekwang Industrial (0,23 veces) y Young Poong (0,17 veces). En bienes industriales fueron seleccionados Hanjin (0,17 veces), Kolon (0,15 veces) y Gyeongryong Construction (0,19 veces).
La subvaluación de empresas de distribución también fue notable. Lotte Shopping registró un PBR de 0,17 veces, mientras que Lotte Hi-Mart e E-Mart presentaron 0,15 veces cada una. Un PBR inferior a 0,2 veces significa que el valor empresarial evaluado en los mercados bursátiles representa menos del 20% del valor neto contable.
En el mercado Kosdaq, el sector de tecnología de la información lideró con 17 empresas, representando aproximadamente el 31% de las 55 empresas totales con bajo PBR en el Kosdaq. Bienes industriales y atención médica completaban la lista con 10 empresas cada uno. En el sector tecnológico, el listado incluye a Spigen Korea (0,31 veces), Eyes Vision (0,17 veces) y EcoBolt (0,14 veces).
Un aspecto destacable en este anuncio es que, aunque las empresas presentaron planes de mejora del valor empresarial, su inclusión en el listado varió según la duración de su período de subvaluación.
La bolsa identificó 185 empresas que cumplían con los requisitos de bajo PBR. De estas, 49 empresas presentaron planes de mejora del valor empresarial que incluían estrategias de mejora del PBR. Sin embargo, 34 de ellas fueron excluidas del listado de publicación, mientras que las 15 restantes permanecieron en él.
Las empresas que se ubicaron en el tercio inferior del PBR por sector durante los últimos 12 semestres consecutivos o durante 12 de los últimos 13 semestres no fueron excluidas aunque presentaran planes de mejora. Esto implica que se aplicaron criterios más rigurosos a empresas con subvaluación prolongada y consolidada.
La selección de empresas con bajo PBR se realizó mediante evaluación relativa por sector, no por valores absolutos de PBR. De hecho, en el mercado de valores, el umbral del 25% inferior para el sector tecnológico registró un PBR de 0,63 veces, mientras que para el sector de materiales fue de 0,27 veces. Esto significa que un mismo PBR puede resultar en inclusión o exclusión dependiendo del mercado y sector al que pertenezca la empresa.
Con este anuncio, los inversores pueden identificar más fácilmente si una empresa individual sufre de subvaluación prolongada. La bolsa también planea implementar consultoría individualizada para las 151 empresas seleccionadas el próximo año, enfocándose en análisis de las causas de la subvaluación y en la elaboración de planes de mejora.
Un portavoz de la Bolsa de Valores de Corea del Sur señaló: "Algunas empresas enfrentaban dificultades para diagnosticar con precisión las causas del bajo PBR o para formular estrategias de mejora concretas". Y agregó: "Analizaremos las causas del bajo PBR de cada empresa y proporcionaremos soluciones de mejora personalizadas, incluyendo fortalecimiento de la eficiencia de capital, ampliación de retorno a accionistas y mejora de la gobernanza corporativa".
En el sector financiero, hay observaciones de que para mejorar el valor empresarial de las compañías cotizadas se requieren medidas posteriores más allá de la publicación del listado, capaces de impulsar el aumento de valor empresarial. Un funcionario de la industria de valores comentó: "Es difícil esperar que la publicación del listado de empresas con bajo PBR se traduzca en un aumento de precios a corto plazo". Y continuó: "Dado que las causas de la subvaluación varían de empresa a empresa, lo importante es que vaya más allá de la simple publicación del listado y se traduzca en esfuerzos reales de mejora del valor empresarial, como expansión de retorno a accionistas y mejora de rentabilidad".
* Este artículo ha sido traducido por IA.