
"La construcción de infraestructura permitirá acortar el ciclo de liquidación de operaciones T+2 y otras mejoras"
Según la Autoridad Europea de Supervisión de Valores (ESMA) del 1 de noviembre, la Unión Europea implementó en marzo de 2023 el "programa piloto de tecnología de libro mayor distribuido (DLT)" que permitía realizar pruebas de negociación y liquidación de valores basados en DLT. Sin embargo, tras la introducción del régimen, la activación del mercado no alcanzó las expectativas. Hasta mayo del año pasado, solo tres plataformas facilitaban la compra y venta de valores o gestionaban la transferencia de valores y efectivo después de las operaciones.
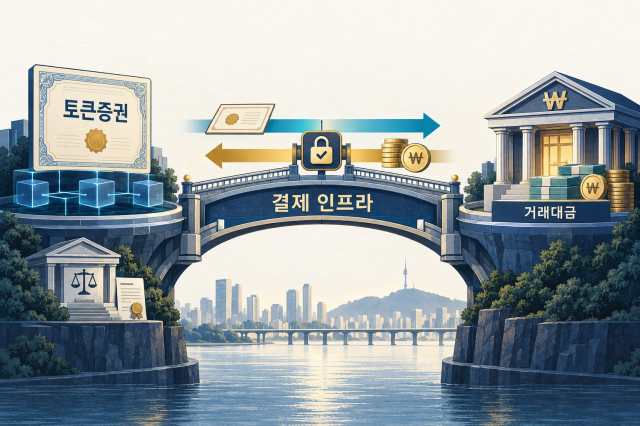
La principal razón del débil desempeño de la activación del mercado en la UE es la deficiencia en la infraestructura de liquidación de operaciones. Aunque la ESMA abrió un mercado para negociar, no se desarrolló suficientemente el sistema de conexión que permitiera intercambiar valores y dinero de manera conveniente dentro de ese mercado.
Suiza, en cambio, es considerada un ejemplo exitoso de conexión entre valores y medios de pago en un entorno operativo real. La Bolsa Digital (SDX) del Grupo SIX suizo es una plataforma de negociación y liquidación de valores digitales autorizada por las autoridades financieras que respalda la negociación y la liquidación de valores basados en blockchain. Su relevancia radica en que no se limitó a la emisión de valores tokenizados, sino que estableció las bases para negociar y liquidar realmente estos activos en los mercados financieros operativos.
Estados Unidos también está expandiendo rápidamente el mercado de valores tokenizados aprovechando la infraestructura existente del mercado de valores. La Corporación de Depósito y Liquidación de Valores (DTCC), institución encargada de la custodia y liquidación de valores estadounidenses, está promoviendo servicios de tokenización de acciones, fondos cotizados en bolsa (ETF) y bonos del Tesoro que gestiona actualmente. En diciembre del año pasado obtuvo una carta de no acción de la Comisión de Valores de Estados Unidos (SEC) autorizando servicios de tokenización durante tres años, e impulsó el lanzamiento formal del servicio en octubre de este año.
Oh Moon-sung, profesor visitante de la Escuela de Posgrado de Administración de Empresas de la Universidad de Kyung Hee, señala que "la construcción de infraestructura de pago de liquidación es fundamental para activar el mercado STO". Además, advierte que "si fracasa la construcción de infraestructura, la evolución se limitará al nivel de conversión de valores en papel tradicionales a formato digital, lo que haría imposible reducir el ciclo de liquidación de operaciones a T+2 u otros avances".
* Este artículo ha sido traducido por IA.