
Samsung lidera en semiconductores y Hyundai en energía nuclear; ambas generan ingresos masivos en sectores no residenciales
Daewoo, DL E&C y GS Construction se expanden en centros de datos, reactores modulares pequeños y proyectos de gas natural licuado
El desafío clave para 2027 será convertir los proyectos en cartera en ingresos y construcción reales
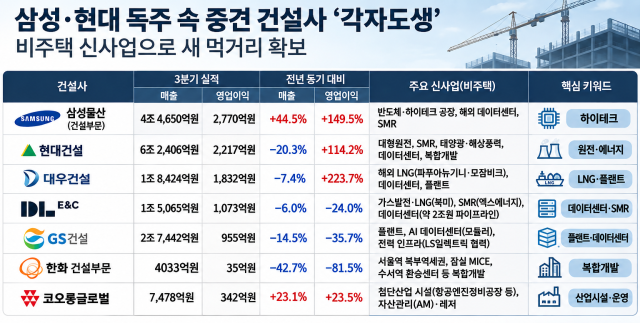
Mientras la crisis del mercado residencial se prolonga y los principales proyectos de reconstrucción en el centro de Seúl se concentran en empresas constructoras grandes como Samsung C&T e Hyundai Engineering and Construction, las empresas constructoras medianas aceleran su búsqueda de nuevas oportunidades de negocio en el sector no residencial.
Samsung C&T ya ha establecido una sólida base de ingresos y pedidos en semiconductores de alta tecnología, mientras que Hyundai Engineering and Construction se ha consolidado en proyectos de energía nuclear y energía. En contraste, Daewoo Engineering and Construction, DL E&C, GS Construction, Hanwha Construction, Corelon Global y otros están expandiendo sus operaciones en diferentes campos como centros de datos, reactores modulares pequeños (SMR, por sus siglas en inglés), gas natural licuado (GNL), desarrollos integrados e instalaciones de industria avanzada.
Según la industria de la construcción el 15 de noviembre, los ingresos del sector de construcción de Samsung C&T en el tercer trimestre de este año ascendieron a 4,465 mil millones de wones, con una ganancia operativa de 277 mil millones de wones, representando aumentos del 44,5% y 149,5%, respectivamente, en comparación con el mismo período del año anterior. Samsung C&T atribuyó la mejora de resultados al comienzo en firme de proyectos de alta tecnología y al progreso favorable de proyectos de construcción en el extranjero.
Los negocios de alta tecnología, como plantas de semiconductores, ya no son simplemente una fuente de ingresos futura, sino que se han convertido en operaciones centrales que impulsan resultados reales. Samsung C&T incluso aumentó su objetivo de pedidos anuales de 23,5 billones de wones a 30,1 billones de wones, continuando su tendencia de crecimiento centrada en proyectos no residenciales.
Hyundai Engineering and Construction sigue una trayectoria similar. Los pedidos acumulados en el tercer trimestre de este año alcanzaron 28,87 billones de wones, un aumento del 10,6% respecto al mismo período del año anterior, con un valor en cartera de 99,53 billones de wones. Los pedidos en operaciones estratégicas, como una acería de horno eléctrico en Estados Unidos y un centro de datos de inteligencia artificial en Pohang, han respaldado estos resultados. Hyundai Engineering and Construction está expandiendo plantas nucleares de gran escala, SMR, energía solar, energía eólica marina, centros de datos y desarrollos integrados como operaciones de crecimiento futuro.
Por su parte, las empresas constructoras medianas están adoptando una estrategia de seleccionar mercados donde tienen competitividad específica, reduciendo la dependencia de proyectos residenciales en lugar de concentrarse en un solo sector.
Daewoo Engineering and Construction está enfatizando proyectos de GNL y plantas en el extranjero. Sus ingresos en el tercer trimestre fueron de 1,842 billones de wones, una disminución del 7,4% respecto al año anterior, pero su ganancia operativa fue de 183,2 mil millones de wones, un aumento del 223,7%. A finales del tercer trimestre, el valor de pedidos en cartera fue de 54,85 billones de wones, equivalente a aproximadamente 6,8 años de ingresos anuales.
El eje de crecimiento futuro son las plantas en el extranjero. Daewoo Engineering and Construction está promoviendo pedidos para proyectos de gran envergadura como CPF de GNL de Papúa Nueva Guinea y GNL de Lóbuma en Mozambique. Además de proyectos de vivienda y mejora urbana, también está expandiendo su unidad dedicada a centros de datos para atacar el mercado nacional de proyectos no residenciales.
DL E&C está desarrollando simultáneamente energía y centros de datos. Sus ingresos en el tercer trimestre fueron de 1,506 billones de wones, con una ganancia operativa de 107,3 mil millones de wones. Aunque los ingresos y la ganancia operativa disminuyeron respecto al año anterior, los nuevos pedidos acumulados en el tercer trimestre alcanzaron 7,215 billones de wones, un aumento del 31%. La empresa también cuenta con márgenes financieros sólidos, con efectivo neto de 1,123 billones de wones y una razón de endeudamiento del 79%.
DL E&C está enfatizando especialmente la energía en América del Norte, SMR y centros de datos. La empresa está promoviendo ofertas para proyectos de generación de gas en Canadá y evaluando proyectos de generación de gas y infraestructura de GNL en Estados Unidos. En el campo de SMR, está ampliando la cooperación con X-energy de Estados Unidos.
La empresa también tiene asegurada una cartera de proyectos de centros de datos con un volumen aproximado de 2 billones de wones, centrada en Hanam, Bucheon-naedong y Dangjin. El próximo año será determinante para ver si estos proyectos se convierten en pedidos reales e inicio de construcción.
GS Construction está aplicando una estrategia de compensar la disminución de ingresos residenciales con proyectos no residenciales como plantas e instalaciones de centros de datos. Aunque hasta el año pasado la proporción de ingresos de construcción y vivienda era preponderante, el volumen de ingresos de plantas y nuevos negocios ha aumentado constantemente. Los ingresos de plantas de GS Construction aumentaron de 425,7 mil millones de wones en 2024 a 1,320 billones de wones el año pasado, más del triple, mientras que los ingresos de nuevos negocios también alcanzaron 1,778 billones de wones.
Últimamente, apuntando al mercado de centros de datos de inteligencia artificial, está expandiendo la colaboración con empresas de telecomunicaciones y energía, enfocándose en ampliar el alcance de sus operaciones más allá de la simple construcción para incluir infraestructura eléctrica y operación.
La división de construcción de Hanwha está enfatizando proyectos de desarrollo integrado de gran escala sobre centros de datos o energía nuclear. La opinión es que cuando megaproyectos como la reurbanización del área norte de la estación de Seúl, el complejo MICE de Jamsil y el centro de transporte de la estación de Seoseong comiencen en firme, la empresa podrá reducir su dependencia de proyectos residenciales y asegurar ingresos estables a largo plazo.
Corelon Global está encontrando potencial de crecimiento en instalaciones de industria avanzada y negocios de gestión de activos. La empresa está expandiendo proyectos de construcción de instalaciones industriales como plantas de reparación de motores de Korean Air y plantas de producción de fabricantes de equipos de semiconductores, y está construyendo una estructura para asegurar ganancias de operación posteriores a la construcción a través de negocios de ocio y gestión de activos.
Un funcionario de la industria de la construcción señaló que "particularmente, los centros de datos se perfilan como un campo de batalla común para empresas constructoras medianas" y agregó que "las expectativas de crecimiento de mercado están aumentando con la expansión de la inteligencia artificial". Sin embargo, también advirtió que "dado que se requiere aseguramiento de energía a gran escala, atracción de primeros inquilinos e inversiones iniciales masivas, no todos los proyectos lograrán convertirse en construcción real".
* Este artículo ha sido traducido por IA.