
Preocupación por el impacto de choques financieros estadounidenses en la política monetaria
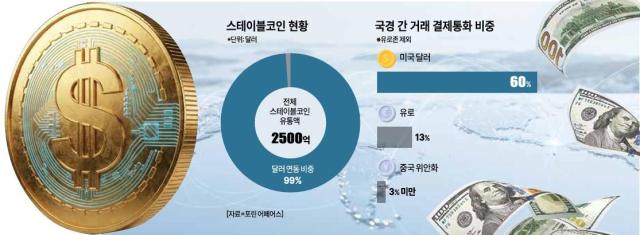
Economistas advierten que el desarrollo de tecnologías financieras digitales, como las monedas estables, podría aumentar en lugar de reducir la dependencia de los mercados financieros mundiales del dólar estadounidense. Según los analistas, la expansión de los pagos y transacciones financieras centrados en el dólar podría intensificar los efectos de los movimientos de capital y las fluctuaciones cambiarias derivados de cambios en la política monetaria de Estados Unidos, generando presiones adicionales en la operación de la política monetaria del Banco de Corea del Sur.
Según reportó el 17 de noviembre la revista estadounidense especializada en asuntos internacionales Foreign Affairs, tres economistas —Gordon Liao, Eswar Prasad y Tony Zhang— publicaron un artículo de opinión conjunto titulado «La paradoja de la hegemonía del dólar», en el cual diagnostican que la innovación financiera digital podría fortalecer en lugar de debilitar el dominio del dólar.
La competitividad de una moneda internacional depende no solo de la velocidad y los costos de los pagos, sino también del tamaño del mercado financiero, la liquidez, la libertad de movimiento de capitales y la confianza institucional. Incluso si la tecnología de pagos de otros países mejora, es difícil que desplace al dólar si no existe un mercado financiero e instituciones suficientemente sólidas que respalden esa tecnología.
Según las cifras presentadas por estos economistas, las monedas estables en circulación mundial superan los 250 mil millones de dólares, de los cuales más del 99% están vinculadas al valor del dólar. Las monedas estables son activos digitales diseñados para mantener su valor ligado al de monedas de curso legal como el dólar. Conforme aumenta su uso, se facilita la tenencia y negociación del dólar fuera de los sistemas bancarios tradicionales, ampliando el alcance de utilización internacional del dólar. Además, se espera que la tenencia de activos de reserva por parte de los emisores amplíe la base de demanda de bonos del Tesoro estadounidense.
El Instituto de Investigación de los Mercados de Capital señala especialmente que el fenómeno de la «dolarización» —donde los países utilizan el dólar en lugar de su propia moneda para tenencia y pagos— podría intensificarse en las economías emergentes que presentan alta volatilidad cambiaria y acceso limitado a servicios financieros.
Pese a la enorme deuda pública estadounidense, las sanciones financieras y las controversias sobre la independencia de la Reserva Federal (Fed), existe un consenso de que no existe moneda alternativa viable para reemplazar al dólar. De hecho, aunque la participación del dólar en las reservas de divisas de los bancos centrales extranjeros ha disminuido del 71% en el año 2000 al 57% recientemente, el dólar sigue siendo la moneda central del sistema financiero internacional.
La innovación financiera digital también podría mejorar la accesibilidad de inversión en activos financieros estadounidenses. Con la tokenización de activos, la reducción de costos de inversión entre países y las barreras comerciales menores facilitarían la entrada de capital de inversión en los mercados estadounidenses, caracterizados por su tamaño y liquidez abundante.
El problema radica en que, conforme se expandan los pagos y la financiación centrados en el dólar, los cambios en la política monetaria estadounidense pueden tener mayores repercusiones en las economías de otros países. Si la volatilidad de los tipos de cambio y los mercados financieros se amplifica debido a los movimientos de capital generados por cambios en las tasas de interés estadounidenses, los bancos centrales de cada país deberán considerar no solo la inflación y el desempeño económico interno, sino también las entradas y salidas de capital y la inestabilidad cambiaria.
Un ejemplo destacado es el de 2013, cuando solo la posibilidad de que la Reserva Federal redujera sus compras de activos causó caídas abruptas en las monedas de Brasil, India, Indonesia y Turquía. En ese momento, los inversores anticipaban mayores rendimientos en activos estadounidenses y retiraron fondos de las economías emergentes, lo que generó turbulencias en los mercados financieros. Existe preocupación de que, si se expanden las transacciones centradas en el dólar, estos canales de transmisión de choques podrían fortalecerse.
El Banco de Corea del Sur analizó en un informe el año anterior que el sistema financiero internacional centrado en el dólar es un factor que transmite y amplifica los choques financieros originados en Estados Unidos hacia la economía nacional. Según estimaciones del banco, si se sustituyera el dólar por la moneda local (won) en los pagos de exportaciones, la reducción de la producción interna causada por choques financieros estadounidenses disminuiría aproximadamente una cuarta parte. En simulaciones que excluyen las funciones del dólar como activo seguro global y como medio de financiamiento, la contracción de la producción se reduciría en más de dos tercios.
Aunque estos resultados no constituyen una estimación directa de los efectos de la proliferación de monedas estables, demuestran que los pagos y la financiación centrados en el dólar podrían amplificar los choques externos.
En Corea del Sur, también se debate el impacto que las monedas estables denominadas en dólar podrían tener en la política monetaria orientada al won. Si el uso se expande hasta el punto en que el dólar reemplaza al won en ahorros y pagos, más allá de mejorar el acceso a activos denominados en dólar, la efectividad de la política monetaria del Banco de Corea, que busca regular el consumo y la inversión mediante ajustes de tasas de interés internas, podría debilitarse.
Según Lee Jung-hwan, profesor de la Universidad de Hanyang: «Lo que más preocupa es la dificultad para aplicar la política monetaria. Si comienzan a realizarse transacciones de monedas estables en dólar dentro del país, se facilita el acceso a activos financieros denominados en dólar. Esto tiene el mismo efecto que reducir los costos de acceso a depósitos en dólar». Añadió que si la influencia de la política monetaria se debilita, también podrían surgir dificultades en la operación de la política cambiaria.
* Este artículo ha sido traducido por IA.