
Con un agente de IA compré zapatillas: desde la búsqueda hasta la pasarela de pago todo fue automatizado
OpenAI lanza 'ChatGPT Wallet': los bancos avanzan con cautela por preocupaciones de autenticación y responsabilidad en caso de fraude
Ha llegado la era en la que la inteligencia artificial realiza desde la búsqueda de productos hasta la compra y el pago en nombre del consumidor, pero las transacciones financieras que implican cuentas bancarias siguen enfrentando limitaciones significativas. Mientras que las grandes tecnológicas globales aceleran la expansión de servicios de pago con inteligencia artificial, el sector bancario mantiene una postura cautelosa respecto al acceso de sistemas de IA externos a las cuentas, citando preocupaciones sobre seguridad y responsabilidad en caso de incidentes.
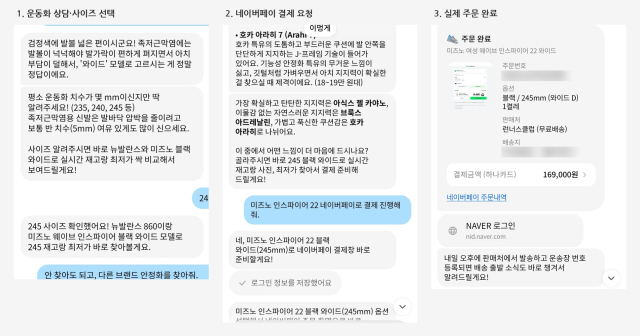
Según fuentes del sector financiero de este 18 de noviembre, el 'comercio con agentes de IA', en el que la inteligencia artificial busca productos, compra y realiza pagos en nombre del consumidor, está ganando impulso. En una prueba práctica realizada por este medio, al utilizar el agente de IA 'Pickle' para adquirir zapatillas por un valor de 169.000 wones, el sistema realizó desde la búsqueda de productos y la selección de talla hasta la conexión con la pasarela de pago de Naver Pay. La única acción que ejecutó directamente el usuario fue introducir la contraseña final de autenticación.
El sector de pagos global también ha comenzado a expandir servicios de pago con inteligencia artificial. OpenAI lanzó el pasado 13 de noviembre 'ChatGPT Wallet', un servicio desarrollado en colaboración con Visa, Mastercard, American Express y Chase. Implementado para algunos usuarios en Estados Unidos, este servicio funciona mediante tokens de pago que reemplazan los números de tarjeta una vez que el usuario autoriza la compra.
Sin embargo, el acceso de sistemas de IA externos resulta limitado en áreas de transacciones financieras como consultas de cuentas o transferencias bancarias. Actualmente, el sector bancario no dispone de un sistema específico para distinguir si la solicitud de una transacción proviene de un agente de IA o del titular real de la cuenta. Los sistemas de autenticación bancaria están diseñados en torno al usuario humano, por lo que las transacciones que implican movimiento de fondos, como las transferencias, requieren confirmaciones adicionales como contraseña o autenticación biométrica.
Si la inteligencia artificial se consolida como nuevo canal de operaciones financieras, es probable que cambien los puntos de contacto entre bancos y clientes. Podría extenderse la práctica de que los consumidores comparen productos financieros o realicen transacciones a través de plataformas de IA en lugar de acceder directamente a aplicaciones bancarias. No obstante, los bancos argumentan que debido a la complejidad de los productos y procedimientos de transacción —depósitos, ahorros, créditos y operaciones de divisas—, resulta difícil otorgar permisos de acceso a sistemas a agentes de IA externos.
La determinación de responsabilidad en caso de incidente representa un obstáculo particular. Las transacciones con tarjeta cuentan con procedimientos establecidos para cancelaciones y resolución de disputas, pero las transferencias bancarias implican movimiento directo de fondos y son difíciles de recuperar. Si un agente de IA identifica incorrectamente el monto o el beneficiario, pueden derivarse pérdidas económicas; sin embargo, no está claro hasta qué punto los bancos deben asumir la responsabilidad por estos incidentes.
Un funcionario de un banco comercial importante señaló: «Si el usuario delegó la transacción en un agente de IA, en principio la responsabilidad recae sobre el usuario; pero cuando ocurre un incidente, el cliente puede cuestionar al banco argumentando que 'debería haber prevenido esto'. En una situación donde los bancos no pueden controlar completamente el funcionamiento del agente de IA externo, asumir también la responsabilidad por incidentes nos obliga a ser muy cautelosos en la adopción de estas tecnologías».
Los bancos internacionales también están siendo precavidos respecto al acceso de sistemas de IA externos. El banco JP Morgan Chase prohibió a partir del 27 de octubre que agentes de IA externos accedan a las cuentas de los clientes utilizando credenciales de inicio de sesión. Sin embargo, sí permite el acceso a través de interfaces de programación de aplicaciones (API) autorizadas por el banco.
Las autoridades financieras también han iniciado medidas para adecuar el marco regulatorio. La Comisión de Servicios Financieros anunció en agosto un plan para promover el desarrollo de datos personales en el que busca implementar el concepto de 'agente de IA personal' (My AI Agent), permitiendo que la inteligencia artificial solicite y ejecute servicios financieros dentro del alcance autorizado por el usuario. Entre los desafíos futuros identificados se encuentran el establecimiento de sistemas de autenticación que verifiquen la identidad del agente de IA y sus permisos de transacción, así como la definición de criterios para la distribución de responsabilidades en caso de incidentes.
* Este artículo ha sido traducido por IA.