
Probabilidad de aumento de tasas del BOJ en septiembre supera 90% con medidas de fortalecimiento del yen
Venta de bonos por preocupaciones fiscales expande dilemma: defensa del yen versus carga de intereses
El Secretario del Tesoro estadounidense Scott Besen presionó simultáneamente a Japón para elevar tipos de interés y asegurar la sostenibilidad fiscal. Después de que el valor del yen cayera nuevamente a alrededor de 160 por dólar a pesar de la intervención coordinada en los mercados de divisas entre Estados Unidos y Japón a finales de julio, se interpreta que Besen determinó que la intervención en el mercado por sí sola es insuficiente para revertir la debilidad del yen.
De manera paralela, el rendimiento de los bonos del Estado japoneses a diez años alcanzó momentáneamente el 3% anual, marcando el máximo en 30 años. Para contener la debilidad del yen, es necesario elevar los tipos de interés de política monetaria, pero si en ese proceso los rendimientos a largo plazo también suben, la carga de intereses del gobierno japonés se incrementaría.
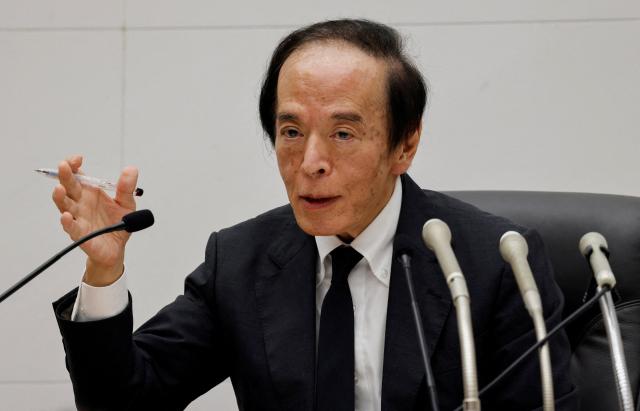
Según informó el 1 de septiembre la cadena pública japonesa NHK, Erin Brown, Vicesubsecretaria de Asuntos Internacionales del Departamento del Tesoro estadounidense, reveló que el Secretario Besen se reunió sucesivamente con Kazuo Ueda, Gobernador del Banco de Japón (BOJ), y con la Ministra de Finanzas Satsuki Katayama, con motivo de la reunión de ministros de finanzas y gobernadores de bancos centrales del Grupo de los Veinte (G20). Brown informó que Besen enfatizó a ambos que "es importante que Japón presente claramente al mercado sus planes para asegurar la sostenibilidad fiscal y la trayectoria del aumento de tipos de interés".
La Ministra Katayama también confirmó el hecho de la reunión. Fue la primera vez que se encontraban en persona desde la intervención coordinada a finales de julio. Tras la reunión, Katayama declaró a los periodistas: "Un tipo de cambio del yen ordenado es esencial para la estabilidad de los mercados financieros mundiales, y confirmamos que la respuesta coordinada entre Estados Unidos y Japón contribuye a este objetivo común". Respecto a la demanda de sostenibilidad fiscal, señaló: "Enfaticé que lograremos conciliar una economía fuerte con la sostenibilidad fiscal, y creo que obtuvimos comprensión al respecto".
Sin embargo, sobre el aumento de tipos de interés, marcó distancia al señalar: "La metodología específica de la política monetaria está en manos del BOJ, así que no tuvimos esa clase de discusión". El valor del yen, que había subido a alrededor de 155 por dólar inmediatamente después de la intervención del 31 de julio, ha vuelto a caer y se sitúa alrededor de 160 por dólar.
El Secretario Besen también afirmó el 31 de agosto en una entrevista con CNBC que "creo que el gobierno japonés y el BOJ tomarán medidas que lleven al fortalecimiento del yen". Sobre un posible aumento de tipos de interés anticipado del BOJ, expresó que "el mercado ya está reflejando esa posibilidad" y agregó que "tengo información que el mercado no posee". Respecto a la intervención en los mercados de divisas, comentó: "No podemos influir en un nivel de equilibrio natural, y todo lo que podemos hacer es enviar señales".
El hecho de que el Secretario Besen solicite simultáneamente cambios en la política monetaria y fiscal a Japón obedece a que considera que la inestabilidad del yen y el mercado de bonos japoneses podría extenderse a Estados Unidos. El periódico Nikkei analizó que Estados Unidos no solo ha estado atento a la debilidad del yen, sino también al riesgo de que el aumento de los rendimientos a largo plazo en Japón elevaría los tipos de interés estadounidenses.
Si el BOJ eleva el tipo de interés de política monetaria, la brecha entre los tipos de Estados Unidos y Japón se reduciría y se podría contener la debilidad del yen. Por el contrario, si la expansión fiscal agresiva del gobierno Takaichi genera mayores preocupaciones sobre la sostenibilidad fiscal y los rendimientos a largo plazo en Japón se disparan, los inversores institucionales japoneses como las aseguradoras de vida podrían reducir sus inversiones en bonos del Tesoro estadounidense y redirigir recursos hacia el mercado doméstico japonés. Si la demanda japonesa de bonos del Tesoro estadounidense disminuye, los rendimientos de la deuda estadounidense subirían, lo que también podría significar una carga para las familias y empresas estadounidenses. En conclusión, la demanda estadounidense se interpreta como la necesidad de que Japón eleve su tipo de interés de forma predecible, mientras evita los picos de rendimientos a largo plazo causados por preocupaciones sobre la sostenibilidad fiscal.
Mientras tanto, en el mercado de bonos de Tokio, el rendimiento de los bonos a diez años, que es el tipo de referencia, alcanzó durante la sesión el 3,000% anual. El registro del 3% fue el máximo desde septiembre de 1996, hace aproximadamente 30 años. Según el Nikkei, los mercados financieros valúan con una probabilidad superior al 90% que el BOJ aumente los tipos de interés en su reunión de decisión de política monetaria de los días 17-18 de septiembre. La posibilidad de un aumento de 0,5 puntos porcentuales en los tipos hasta diciembre alcanza el 70%. Las perspectivas de que el BOJ no se limite a un aumento en septiembre, sino que continúe elevando tipos de interés rápidamente posteriormente, han avivado el aumento de rendimientos a largo plazo.
Aunque el tipo de política monetaria y el rendimiento a diez años tienen naturalezas distintas, no son independientes. Cuando surge la expectativa de que los bonos se cotizan con mayores rendimientos en el futuro debido a las perspectivas de aumento de tipos del BOJ, los inversores buscan vender sus bonos de bajo rendimiento existentes. Al aumentarse la oferta de bonos y caer sus precios, el rendimiento —la tasa de interés— sube. Los precios de los bonos y las tasas de interés se mueven de forma inversa. El rendimiento a diez años está determinado no solo por la política monetaria, sino también por la inflación, la tasa de crecimiento económico y las perspectivas fiscales.
Sin embargo, el aumento de rendimientos a largo plazo de hoy no es únicamente resultado de las perspectivas de aumento de tipos del BOJ. El Nikkei señaló que cuando Jerome Powell, Presidente de la Reserva Federal estadounidense, declaró el 28 de agosto en la conferencia de Jackson Hole que si no hay certeza sobre la moderación de la inflación "hay cosas que hay que hacer", el rendimiento de los bonos estadounidenses a diez años subió a finales del 4,7%, el máximo desde enero de 2025. Además, la inestabilidad en Oriente Medio elevó los precios del petróleo internacional, amplificando las preocupaciones sobre inflación.
Las preocupaciones sobre la expansión fiscal japonesa también se intensifican. Mientras las solicitudes de presupuestos de los distintos ministerios para el ejercicio fiscal 2027 alcanzaron un máximo histórico de aproximadamente 143 billones de yenes, la vigilancia sobre la política fiscal expansionista del gobierno Takaichi ha estimulado la venta de bonos del Estado. El rendimiento a largo plazo, que era del 1,6% en octubre del año pasado cuando asumió el Primer Ministro Takaichi, ha alcanzado el 3% en menos de un año.
La cuestión central es si el rendimiento que ha subido al 3% puede revivir la demanda de compra de bonos. En la subasta de bonos a diez años realizada hoy por el Ministerio de Finanzas japonés, la tasa de adjudicación más alta fue del 3,011%, superando el 3% por primera vez en 30 años desde agosto de 1996. Con compras motivadas por el nivel de rendimiento, se escucharon evaluaciones en el mercado de que "la demanda no fue tan débil como se temía".
Sin embargo, si se prevé que los rendimientos subirán aún más debido a preocupaciones sobre sostenibilidad fiscal, los inversores podrían posponer sus compras para evitar pérdidas de capital si los precios de los bonos caen posteriormente. Ryutaro Kimura, Estratega Principal en Bonos de BNP Paribas Asset Management, declaró al Nikkei que "un rendimiento a largo plazo del 3% parece tener atractivo desde el punto de vista de inversión, pero los inversores se están volviendo cautelosos por las preocupaciones sobre la expansión fiscal".
El mercado también contempla la posibilidad de que los rendimientos a largo plazo japoneses suban aún más. En una encuesta urgente que el Nikkei realizó a expertos de mercado, las previsiones para el punto máximo de este año oscilaban generalmente entre el 3,0% y el 3,15%, pero para el próximo año, algunas estimaciones sugieren que podrían llegar al 3,5% e incluso aproximarse al 4% en ciertos escenarios. La lógica es que si los precios suben y el gobierno expande aún más el gasto fiscal, aumentaría la presión para que el BOJ suba más sus tipos de interés, y si a esto se suman las preocupaciones sobre sostenibilidad fiscal, los rendimientos a largo plazo podrían aumentar aún más.
En definitiva, Japón enfrenta la doble tarea de elevar su tipo de política monetaria para contener la debilidad del yen, mientras simultáneamente debe restaurar la confianza fiscal para evitar un aumento descontrolado de los rendimientos a largo plazo y la consiguiente ampliación de la carga de intereses del gobierno.
* Este artículo ha sido traducido por IA.