
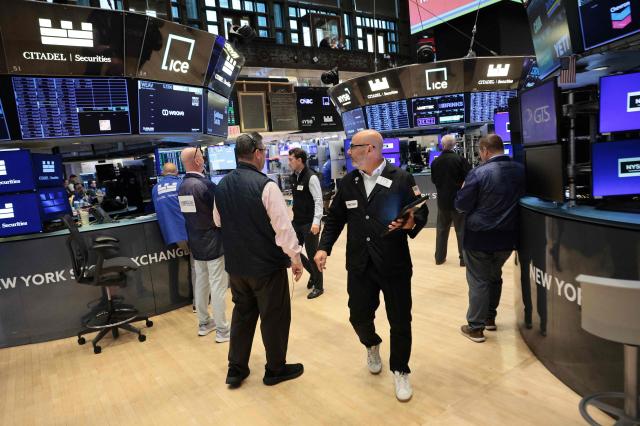
La bolsa de valores de Nueva York experimentó un alza generalizada impulsada por el fortalecimiento de acciones tecnológicas relacionadas con inteligencia artificial (IA), mientras que el mercado bursátil doméstico se perfila a fluctuar alrededor de los 7000 puntos en tanto monitorea las tasas de interés a largo plazo estadounidenses y los principales indicadores económicos. Con el impulso de la IA sustentando el piso del mercado, los indicadores de empleo estadounidenses y los resultados de Micron se destacan como variables clave que determinarán la dirección del mercado durante esta semana.
El lunes 25 de septiembre (hora local), en la Bolsa de Valores de Nueva York, el índice Promedio Industrial Dow Jones cerró en 51.828,62 puntos, ganando 478,64 puntos (0,93%) respecto a la sesión anterior. El índice S&P 500 avanzó 0,51% hasta 7.743,41 puntos, mientras que el índice Nasdaq Composite, orientado hacia acciones tecnológicas, subió 0,48% para cerrar en 27.068,72 puntos.
Las acciones tecnológicas relacionadas con IA lideraron la tendencia alcista. Microsoft (MS) se disparó 3,7% tras revelar nuevas funciones en su aplicación Copilot, incluyendo herramientas de codificación y agentes de IA con funcionamiento continuo. Qualcomm y Dell también avanzaron 4% y 5% respectivamente. Akamai Technologies ganó 3,2% tras anunciar la firma de un contrato de servicios en la nube con la empresa de IA Anthropic por 11.600 millones de dólares.
El aumento abrupto de las tasas de bonos del Tesoro limitó las ganancias del mercado. La tasa de interés de los bonos del Tesoro estadounidenses a 10 años alcanzó el 5,196%, después de haber ascendido durante la sesión a su nivel más alto desde 2007. Los comentarios de corte halcón de la Reserva Federal, los sólidos indicadores económicos y los precios elevados de la energía incrementaron las presiones alcistas sobre las tasas de interés. El mercado ha elevado la probabilidad de un incremento adicional de tasas en octubre.
Sin embargo, las perspectivas de reapertura del Estrecho de Ormuz proporcionaron apoyo al sentimiento inversor, lo que resultó en una caída de los precios del petróleo internacional. El crudo de Texas Occidental (WTI) cayó 2,3% para cerrar en 92,41 dólares por barril, mientras que el crudo Brent descendió 2,1% hasta 104,32 dólares. Las noticias sobre conversaciones entre Estados Unidos e Irán para terminar gradualmente la guerra también respaldaron el apetito por riesgo de los inversores.
El mercado bursátil doméstico mostró movimientos diferenciados entre valores en el mercado previo de transacciones del 28 de septiembre. A las 8:07 de la mañana, según datos de Nextrade (NXT), Samsung Electronics retrocedía 0,18%, SK Hynix bajaba 1,29% y SK Square descendía 1,34%. Por el contrario, Samsung Electro-Mechanics avanzaba 0,86% e Hyundai Motor ganaba 1,27%.
Los analistas bursátiles proyectan que el Kospi fluctuará esta semana alrededor de los 7000 puntos mientras digiere las tasas de interés a largo plazo estadounidenses, los principales indicadores económicos y los resultados de Micron.
Ji-young Han, analista de investigación de Kiwoom Securities, proyectó un rango previsto para el Kospi esta semana de 6.800 a 7.250 puntos. El analista señaló que "el Kospi esta semana estará influenciado por cambios en el mercado estadounidense durante el período de vacaciones, la dirección de las tasas de interés a 10 años estadounidenses, el empleo no agrícola de septiembre en Estados Unidos y el gasto de consumo personal (PCE) de agosto, las exportaciones coreanas de septiembre, el índice de gestores de compras (PMI) de manufactura de la Asociación de Gestión de Suministros (ISM) de septiembre en Estados Unidos, y los cambios en la oferta y demanda de acciones de semiconductores coreanos tras los resultados de Micron".
Específicamente, los indicadores de empleo estadounidenses de septiembre se destacan como la variable clave que determinará la dirección del mercado. El mercado anticipa que el empleo no agrícola de septiembre se desacelerará a 100.000 nuevos empleos, comparado con 162.000 en agosto. El analista sugiere que si el empleo se desacelera en línea con las expectativas del mercado, podría aliviar las preocupaciones sobre un endurecimiento adicional por parte de la Reserva Federal y controlar la velocidad de aumento de las tasas de bonos del Tesoro a 10 años que han presionado recientemente el mercado.
En el sector de semiconductores, los resultados de Micron y los indicadores de exportación coreana serán determinantes. Las exportaciones coreanas del 1 al 20 de septiembre aumentaron 78,3% año tras año, mientras que las exportaciones de semiconductores subieron 259,4%. Los analistas señalan que este dato puede confirmar si el aumento de la demanda de IA se traduce efectivamente en mayores demandas de semiconductores e inversión en equipos.
El analista proyectó que "aunque el mercado de valores enfrente incertidumbre en torno al aumento de las tasas de interés a largo plazo estadounidenses esta semana, la recuperación del liderazgo de las acciones de infraestructura de IA, como semiconductores impulsados por IA de agentes, proporcionará impulso alcista al mercado".
Añadió que "en el proceso de digerir simultáneamente los principales eventos internos y externos de la segunda mitad de la semana—resultados de Micron, exportaciones y empleo—la estrategia de aprovechar la volatilidad resultante como oportunidad para aumentar la exposición accionaria seguirá siendo efectiva".
* Este artículo ha sido traducido por IA.