
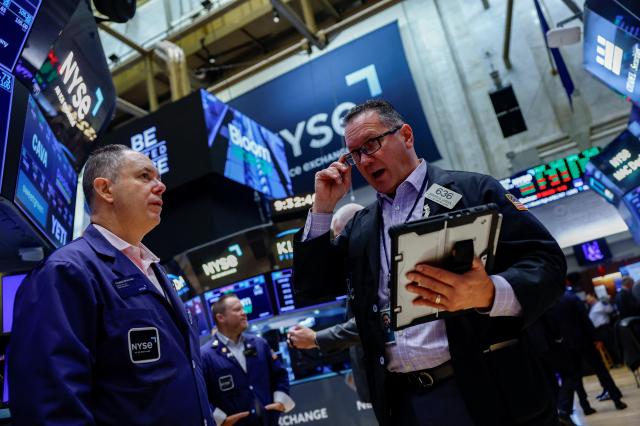
El 1 de octubre (hora local), en la Bolsa de Valores de Nueva York (NYSE), el índice promedio industrial Dow Jones 30 cerró en 50.926,56 puntos, subiendo 20,51 puntos (0,04%) respecto al cierre anterior. El índice S&P 500 ascendió 14,91 puntos (0,19%) hasta 7.666,45, mientras que el índice compuesto Nasdaq subió 10,53 puntos (0,04%) para cerrar en 26.871,60.
La bolsa de Nueva York abrió al alza, pero mostró volatilidad al caer después de que las tasas de bonos del Tesoro estadounidense se dispararan en las primeras horas de la sesión.
La tasa del bono del Tesoro a 10 años estadounidense, que es referencia de los mercados de bonos globales, alcanzó el 5,342% durante la sesión, registrando su nivel más alto desde el 3 de abril de 2002.
Los indicadores que muestran un aumento de la carga de costos en la manufactura estadounidense también intensificaron la presión sobre el alza de tasas. El Índice de Gerentes de Compras (PMI) de manufactura de septiembre publicado por la Asociación de Gestión de la Cadena de Suministros (ISM) reveló un aumento significativo en la carga de costos de los fabricantes, lo que extendió las preocupaciones de que las presiones inflacionarias podrían llevar a nuevas medidas de endurecimiento por parte de la Reserva Federal (Fed).
Sin embargo, posteriormente, la entrada de compras a precios reducidos tras la caída significativa de los precios de los bonos del Tesoro y las posturas cautelosas de los funcionarios de la Fed ante nuevas subidas de tasas permitieron que el mercado recuperara la estabilidad.
Filip Jefferson, vicepresidente de la Reserva Federal, señaló en un discurso en la Universidad de Virginia que "debemos revisar cuidadosamente las tendencias de los datos y las perspectivas cambiantes cuando ajustemos la política en el futuro" y agregó que "mis colegas y yo tendremos que hacer nuestros propios juicios, y esto podría requerir más tiempo".
Tras las declaraciones del vicepresidente Jefferson, las tasas de bonos del Tesoro revirtieron sus ganancias y las perspectivas del mercado sobre nuevas subidas de tasas se redujeron. Según FedWatch del Intercambio Mercantil de Chicago (CME), la probabilidad de una nueva subida de tasas de 0,25 puntos porcentuales de la Fed en la reunión del Comité de Operaciones de Mercado Abierto (FOMC) de octubre, reflejada en el mercado de futuros de tasas, cayó hasta el 28,2% durante la tarde de ese día.
Las solicitudes semanales de subsidios de desempleo estadounidenses publicadas ese día quedaron por debajo de las expectativas del mercado, demostrando que el mercado laboral continúa en una tendencia sólida.
Los precios del petróleo internacional se dispararon. Las noticias sobre la suspensión de exportaciones de productos petroleros de China, junto con reportes de que Estados Unidos planea enviar fuerzas militares adicionales al Medio Oriente, volvieron a destacar las preocupaciones sobre el suministro. El crudo Brent para entrega en diciembre cerró a 102,31 dólares por barril, subiendo 4,37% respecto al cierre anterior, mientras que el crudo West Texas Intermediate (WTI) de EE.UU. para entrega en noviembre cerró a 92,87 dólares por barril, con un aumento del 2,71%.
Entre los valores individuales, Accenture, una empresa de consultoría de TI, se disparó un 15,78% después de presentar resultados que superaron las expectativas del mercado y perspectivas de crecimiento de ingresos anuales.
Los buenos resultados de Accenture elevaron el sentimiento de inversión en el sector de software y tecnología de la información en general. Micron Technology también subió un 3,03% impulsada por sus recientes buenos resultados, mientras que el American Depositary Receipt (ADR) de SK Hynix subió un 5,08%.
* Este artículo ha sido traducido por IA.