
Se asignan 1.600 millones para subsidio de primas, 400 millones para evaluación tecnológica y 200 millones para investigación de fondos de riesgo compartido
La Oficina de Presupuesto del Congreso señala que deben complementarse los fundamentos para calcular el monto de apoyo y revisar si hay duplicidad con programas existentes
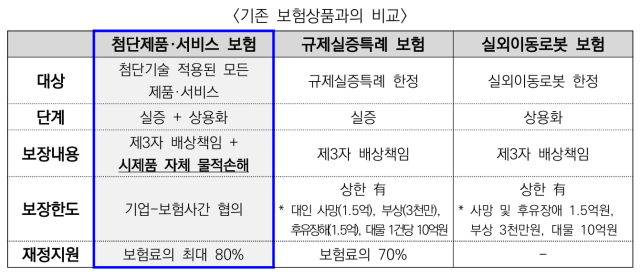
Conforme al informe “Análisis por comisión del presupuesto de 2027” de la Oficina de Presupuesto del Congreso del 5 de noviembre, el Ministerio de Economía y Finanzas ha asignado 2.200 millones de pesos de forma nueva al programa de “Construcción de la base institucional de la economía estratégica” para el próximo año, incluyendo subsidios para primas de seguros de tecnología avanzada. Se destinan 1.600 millones de pesos para subsidiar las primas de 200 empresas, 400 millones para evaluación tecnológica de 400 empresas y 200 millones para investigación de fondos de riesgo compartido.
Este programa se impulsa para reducir los casos en que las empresas de tecnología avanzada en inteligencia artificial (IA), computación cuántica, biotecnología y defensa demoren el lanzamiento de productos debido a la carga de responsabilidad civil por accidentes. La iniciativa busca garantizar mediante seguros los daños a terceros y pérdidas materiales de prototipos que ocurran durante la fase de demostración de productos y servicios y durante la comercialización inicial. Se subsidiará el 80% de las primas para pequeñas empresas y el 70% para empresas medianas, con un período de apoyo máximo de 3 años por producto.
El aspecto crítico que señala la Oficina de Presupuesto es que el monto de apoyo se definió antes de que se realizara un diseño suficiente del producto de seguros y una confirmación adecuada de la demanda. El contenido de cobertura, las primas de seguros y las aseguradoras participantes aún no han sido confirmados.
El Ministerio de Economía y Finanzas explicó que en una encuesta realizada en septiembre por el Fondo de Garantía de Tecnología entre 540 empresas de tecnología avanzada, 454 de ellas (84%) manifestaron intención de afiliarse si reciben subsidio de primas. Sin embargo, esta encuesta se realizó después de la formulación del presupuesto. La Oficina de Presupuesto indicó que la intención de afiliación confirmada sin que estén definidos el contenido de cobertura y las primas debe ser revisada para determinar si se convertirá en una demanda real.
La Oficina de Presupuesto señaló que “la intención de afiliación puede convertirse en afiliación real de seguros dependiendo del contenido de cobertura y del nivel de las primas”, y enfatizó la necesidad de un cálculo de demanda objetivo.
Otra cuestión pendiente es distinguir el papel de este programa respecto a los programas existentes de subsidio de primas. Actualmente, los participantes en el programa de demostración de la caja regulatoria de innovación reciben un subsidio del 70% de las primas del seguro de responsabilidad civil obligatorio. Algunas administraciones locales devuelven el 20% al 30% de las primas del seguro colectivo de responsabilidad civil por productos (PL) que cubre daños a terceros causados por productos manufacturados, distribuidos o vendidos por pequeñas empresas.
Para determinar la necesidad del nuevo programa, es necesario identificar específicamente los riesgos que resultan difíciles de cubrir con seguros existentes y los períodos en los que falta apoyo. La Oficina de Presupuesto señaló que debe distinguirse si es difícil afiliarse a seguros durante la fase de comercialización inicial cuando la cobertura estaba disponible durante la fase de demostración, y si los riesgos especiales de productos de tecnología avanzada están fuera del alcance de cobertura de los seguros de responsabilidad civil tradicionales.
La Oficina de Presupuesto recomendó que antes de crear un programa separado se deba considerar prioritariamente ampliar el alcance de cobertura de los seguros existentes hasta la fase de comercialización inicial. La intención es examinar si los vacíos de cobertura pueden cubrirse utilizando los sistemas existentes.
Es incierto si las empresas mantendrán la cobertura de seguros después de que termine el período de subsidio de 3 años. El Gobierno planea acumular datos sobre siniestros durante el período de apoyo para fomentar la transición al mercado de seguros privados. La Oficina de Presupuesto consideró que, dado que la frecuencia de siniestros en tecnología avanzada es baja y la magnitud de pérdidas puede ser considerable, podría ser difícil calcular primas adecuadas basándose únicamente en datos acumulados en un corto período.
La Oficina de Presupuesto expresó que “después de que termine el apoyo, debe verificarse si las empresas tienen suficientes incentivos para mantener la afiliación asumiendo la totalidad de las primas de seguros” y advirtió que “si se establecen programas separados de subsidio de primas similares, existe la posibilidad de que funciones se dupliquen con sistemas existentes y que el sistema de apoyo se vuelva más complejo”.
* Este artículo ha sido traducido por IA.