
Prórroga de dos años con compensación de pérdidas durante tres ejercicios... Será debatido en el período de sesiones ordinarias
Pérdidas de 2029 podrán deducirse de ingresos hasta 2032... Se excluyen pérdidas realizadas antes de la aplicación del gravamen
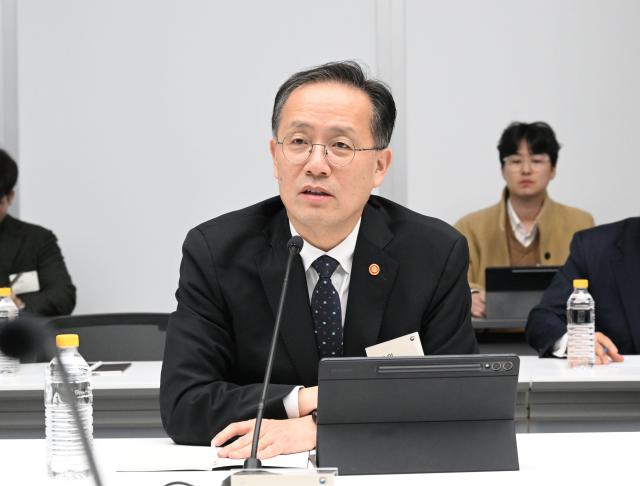
El Viceprimer Ministro y Ministro de Hacienda y Economía, Lee Hyung-il, ofreció una rueda de prensa el día 5 en la Sede del Gobierno de Seúl para anunciar que estas medidas serán coordinadas con el Congreso e implementadas en consecuencia. Esta comunicación oficial se produce apenas un día después de que el partido gobernante propusiera formalmente al Gobierno una prórroga en la aplicación del impuesto. El líder del Partido Demócrata de Corea, Kim Min-seok, había manifestado el día anterior que era necesario primero promulgar la Ley básica de activos digitales y proporcionar un período de adaptación para empresas e inversores.
El Gobierno tiene previsto impulsar durante el actual período de sesiones ordinarias una reforma de la Ley del Impuesto sobre la Renta para autorizar la prórroga del gravamen y la implementación de la compensación de pérdidas. Si la reforma aprobada por el Congreso, el impuesto sobre activos virtuales habrá sido aplazado por cuarta ocasión.
El intercambio automático de información sobre criptoactivos (CARF) entre países comenzará el próximo año; sin embargo, el intercambio entre Corea del Sur y Estados Unidos no se realizará hasta 2029. El Gobierno considera que, de gravar antes de ese momento, si bien se podría identificar el historial de transacciones nacionales, sería difícil verificar los ingresos obtenidos en plataformas estadounidenses, lo que comprometería la equidad fiscal. Además, se requiere tiempo para reflejar en los criterios de tributación los cambios normativos que derivarán de la promulgación de la Ley de activos digitales.
De conformidad con la propuesta gubernamental, las pérdidas de inversión generadas en 2029 podrán restarse de los ingresos gravados durante los años 2030 a 2032. Jo Man-hee, Director de la División de Política Tributaria del Ministerio de Hacienda, explicó en la rueda de prensa que "tras aplicar la deducción básica anual de 2,5 millones de wones, si persisten ingresos netos, se procede a restar en ese ejercicio las pérdidas que se arrastren". El inversor no tiene opción de elegir el momento en que se aplique la deducción.
Las pérdidas realizadas por venta anterior a la entrada en vigor del impuesto quedan excluidas del régimen de compensación. Para los activos virtuales mantenidos hasta la implementación del gravamen, se utilizará para calcular ganancias o pérdidas por venta el mayor entre el precio de adquisición efectivo y el valor de mercado al 31 de diciembre de 2028.
El Gobierno llevará a cabo discusiones sobre criterios de tributación según el tipo de operación y procedimientos de declaración a través de un grupo de trabajo conjunto público-privado integrado por representantes de la industria y expertos. Tiene previsto elaborar medidas adicionales de mejora normativa en el primer semestre del próximo año y publicar criterios tributarios detallados en el primer semestre de 2028.
El Viceprimer Ministro señaló: "Somos plenamente conscientes de la gravedad de comunicar una nueva prórroga en la aplicación del impuesto, tras tres aplazamientos previos". Y agregó: "Nos preparamos para que el gravamen sobre activos virtuales se implemente sin inconvenientes en 2029".
* Este artículo ha sido traducido por IA.