
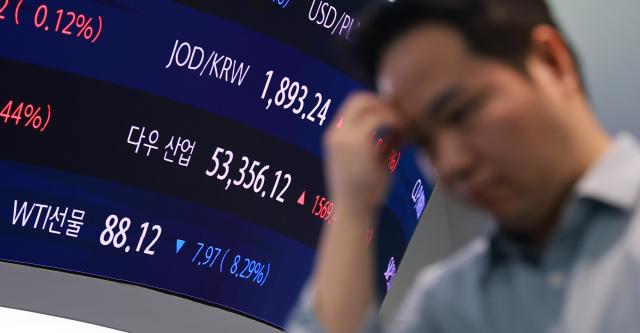
Tras el triunfo del Partido Demócrata en las elecciones intermedias estadounidenses, han aumentado las preocupaciones sobre un endurecimiento de las regulaciones en la industria de inteligencia artificial. En la Bolsa de Valores de Corea del Sur, inversores extranjeros vendieron acciones por 3,4 billones de wones, provocando una caída del índice KOSPI superior al 5%. Analistas del sector bursátil sostienen que la preocupación por una reducción de inversión en IA en Estados Unidos es excesiva.
Según la Bolsa de Valores de Corea del Sur, el índice KOSPI cerró a 5.383,80 puntos, bajando un 5,28% respecto a la sesión anterior, afectado por caídas en acciones de semiconductores de gran capitalización como Samsung Electronics (-6,88%) y SK Hynix (-8,74%). El KOSDAQ también descendió un 5,11%, cerrando en 678,41 puntos. Los inversores extranjeros vendieron acciones por aproximadamente 3,5 billones de wones en ambos mercados.
La caída se debió a preocupaciones de que la regulación en torno a la construcción de centros de datos de IA se endurecería regionalmente tras el control demócrata de ambas cámaras del Congreso estadounidense. Particularmente, con el triunfo de candidatos demócratas en estados como Texas, Ohio y Georgia—centros clave para la construcción de centros de datos—existe la posibilidad de que se retrasen los permisos. Expertos del sector bursátil prevén que el desempeño de acciones corporativas podría variar significativamente como resultado.
Lee Gyeong-min, analista de Daishin Securities, declaró: "La regulación de centros de datos de IA es más una cuestión de distribución de costos y reducción fiscal que de contracción del volumen total de inversión". Agregó: "Aunque puedan surgir variables en velocidad, ubicación y distribución de costos, el riesgo regulatorio del Partido Demócrata no es elevado a largo plazo".
Han Ji-young, analista de Kiwoom Securities, señaló: "Una regulación nacional sobre centros de datos es difícil de concretar considerando el poder de veto presidencial, los intereses dentro del Partido Demócrata y la competitividad de IA de Estados Unidos". Explicó: "En la situación actual se discuten regulaciones alternativas como la ampliación de la participación de las empresas en costos de expansión de redes eléctricas y restricciones de permisos en algunas regiones".
Continuó: "Esto podría llevar a una expansión de costos de inversión en nuevos proyectos y ajuste de velocidad, pero podría mejorar el flujo de caja libre al aliviar la presión de inversión en equipos de las hiperscale. Sin embargo, podría representar una carga para proveedores de infraestructura de IA en memoria, dispositivos de energía y sectores con alta dependencia de inversión en equipos". Agregó: "Los cronogramas de inversión en centros de datos ya en curso no sufrirán grandes retrasos, y el impacto en contratos de suministro existentes y las perspectivas de ganancias de infraestructura de IA serán limitados".
Huh Jae-hwan, analista de Eugene Investment Securities, manifestó: "El volumen de centros de datos en 2027 no se verá afectado ya que ya ha comenzado la construcción; el problema son los centros de datos posteriores a 2028". Agregó: "Aunque no es favorable para empresas de Corea del Sur, Japón y otras que se beneficiaron considerablemente de infraestructura de IA, se podría aliviar la presión de graves cuellos de botella de capital y la competencia destructiva".
Analistas también señalan que se requieren mejoras adicionales en condiciones como la oferta y demanda de inversores extranjeros para estabilizar el mercado tras las elecciones intermedias. Aunque la volatilidad en torno a semiconductores continuará, algunos expertos opinan que podría comenzar una rotación sectorial con desempeños muy dispares entre industrias.
Seo Sang-young, director de Mirae Asset Securities, declaró: "El mercado doméstico será soportado por la mejora de condiciones financieras externas, mientras que la oferta y demanda de inversores extranjeros en semiconductores determinará la dirección del índice". Agregó: "Aunque la volatilidad del índice se ampliará en torno al sector de semiconductores en el corto plazo, se anticipan efectos positivos en industrias domésticas relacionadas por cambios en políticas estadounidenses de energía limpia y expansión de cobertura de seguros médicos".
Continuó: "La caída del petróleo, la reducción de tasas de interés y la debilidad del dólar tras las elecciones proporcionan un entorno positivo para el consumo doméstico, la economía interna y los mercados financieros en general". Concluyó: "Particularmente para la economía coreana, con alta dependencia de importaciones de energía, son factores que reducen la presión de costos empresariales e inflacionaria".
* Este artículo ha sido traducido por IA.