
Si la tasa de financiación sube 0,25 puntos porcentuales, una obra con préstamos por 1 billón de won enfrentará una carga anual de 2.500 millones de won
Hipotecas y créditos de depósito en garantía también aumentarán; preocupación por demoras en refinanciamiento y en la iniciación de obras
La posibilidad de un nuevo aumento de la tasa de interés de referencia está generando tensión en los sectores de construcción e inmobiliario. El incremento de las tasas de crédito puede elevar significativamente los costos de refinanciamiento de proyectos de financiamiento inmobiliario y gastos de proyectos de renovación urbana, además de reducir la capacidad de compra de vivienda. Crece la preocupación de que el incremento de costos financieros podría traducirse en mayores cuotas de aporte para los asociados y demoras en la iniciación de obras.
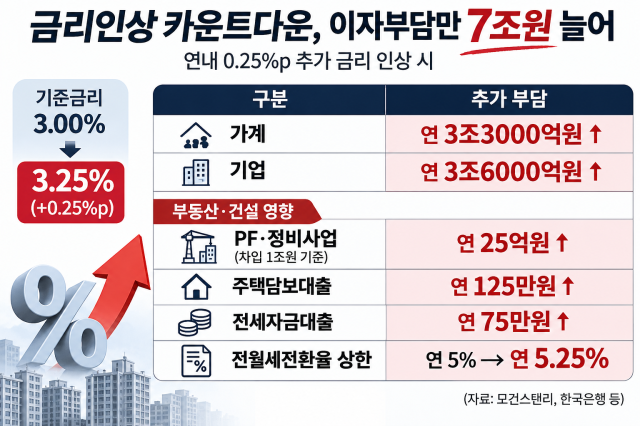
Según fuentes del sector financiero del 11 de noviembre, Morgan Stanley estima que el Banco de Corea del Sur aumentará la tasa de referencia de 3,00% anual a 3,25% en este mes y la elevará hasta 3,50% en el primer trimestre del próximo año. En una sesión informativa sobre estabilidad financiera realizada en septiembre, el Banco de Corea del Sur calculó que un aumento de 0,25 puntos porcentuales en la tasa de referencia generaría una carga anual de intereses de aproximadamente 7 billones de won para familias y empresas.
Asumiendo que el saldo de préstamos se mantiene constante y la tasa sube 0,25 puntos porcentuales, el deudor que tomó prestados 500 millones de won enfrentaría un aumento anual de 1,25 millones de won en gastos de intereses. Un arrendatario que recibió un crédito de 300 millones de won para depósito en garantía pagará 750.000 won más al año, es decir, 62.500 won adicionales mensuales. El incremento en la carga de intereses reducirá la capacidad de compra de vivienda y podría afectar las ventas de las constructoras.
Si la tasa de referencia sube a 3,25%, el tope legal de la tasa de conversión de depósitos en garantía a renta mensual de vivienda pasaría de 5,00% anual a 5,25% anual. Sin embargo, esto no implica que las rentas mensales existentes aumenten automáticamente. Sim Hyung-seok, director del Instituto de Investigación Inmobiliaria Udaebbeop, señaló que “dado que la renta mensual está vinculada a las tasas de interés, tanto la tasa de conversión como la presión al alza se incrementarán”.
La industria de construcción y desarrollo inmobiliario está preocupada por los costos de obtención de fondos y refinanciamiento de créditos. Según la Comisión de Servicios Financieros, a finales de junio de este año el saldo de créditos de financiamiento inmobiliario en el sector financiero alcanzaba 115,8 billones de won. Suponiendo que este saldo se mantuviera y las tasas de crédito subieran uniformemente 0,25 puntos porcentuales, los costos anuales de intereses aumentarían aproximadamente 289.500 millones de won.
La carga real varía según la naturaleza del tipo de interés (fijo o variable), plazos y condiciones de refinanciamiento. No obstante, los proyectos con nuevos créditos o cuya deuda llega a vencimiento quedarían expuestos al alza de tasas de mercado. En el caso de proyectos de renovación urbana o financiamiento inmobiliario que solicitaron préstamos por 1 billón de won, si la tasa de financiamiento sube 0,25 puntos porcentuales, los costos anuales de intereses aumentarían 2.500 millones de won.
La carga podría ser especialmente grave para proyectos ubicados en provincias o para empresas constructoras y desarrolladoras pequeñas y medianas con menor calificación crediticia. Los proyectos con baja rentabilidad podrían enfrentar peores condiciones de refinanciamiento o incluso fracasar en la obtención de financiamiento adicional, lo que conduciría a demoras en la iniciación de obras y a la reconsideración de los proyectos mismos. También existe preocupación por un círculo vicioso: si las demoras en la venta de viviendas retrasan el reembolso de préstamos, los costos financieros se acumularían aún más.
El incremento de costos financieros también afecta los gastos de los proyectos de renovación urbana. Si la tasa de interés de los créditos para gastos de los proyectos de los conjuntos de propietarios sube, aumentan los costos de intereses y, a mayor duración del proyecto, mayor será la carga acumulada. Esto podría traducirse en mayores cuotas de aporte adicional para los asociados. En proyectos donde los reguladores controlan los precios de venta y donde las condiciones de demanda lo hacen difícil, reflejar estos costos en los precios de venta es complicado, lo que podría empeorar aún más la viabilidad económica del proyecto.
Un ejecutivo de una empresa constructora mediana comentó: “En un contexto donde la industria de la construcción ya enfrenta dificultades, un alza adicional de tasas de interés intensificaría la presión para obtener fondos, lo cual inevitablemente afectará negativamente a los proyectos existentes”.
* Este artículo ha sido traducido por IA.