
Los cajeros automáticos de los cinco bancos principales disminuyen 46% en una década; también baja la demanda de retiros en efectivo
Daiso no acepta efectivo en algunas tiendas; autobuses sin efectivo se expanden en la ciudad
Dificultades de retiro y pago entre adultos mayores que dependen del efectivo; garantizar opciones de pago es un reto pendiente
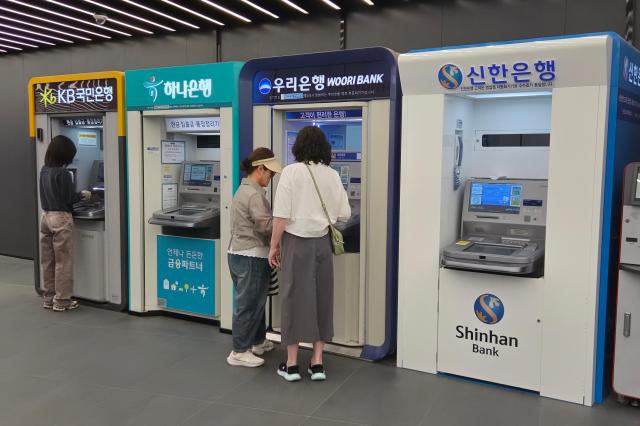
El consumidor A, quien solía utilizar un cajero automático (ATM) en su complejo de apartamentos, se vio obligado a retroceder cuando fue a obtener efectivo recientemente para preparar un regalo de bodas. La máquina ya había sido desmantelada. Finalmente, después de llegar al salón de bodas, retiró el dinero en un cajero dispuesto en el lugar y pagó una comisión de 1.300 wones.
aunque el uso de efectivo está disminuyendo, los consumidores que lo necesitan reportan inconvenientes crecientes. A medida que los bancos reducen los cajeros automáticos, desaparecen los puntos de retiro de efectivo, y con la proliferación de establecimientos y autobuses que no aceptan efectivo, también se limitan los lugares donde se puede utilizar. Para los consumidores acostumbrados a tarjetas y pagos rápidos digitales, este cambio es conveniente, pero genera preocupación de que pueda restringir las actividades de consumo diario de quienes dependen del efectivo.
Según el sector financiero el 11 de este mes, el número de cajeros automáticos de los cinco principales bancos —KB Kook Min, Shinhan, Hana, Woori y NH Nonghyup— a mediados del primer semestre de este año se registró en 18.454 unidades. Esto representa una disminución del 46,1% en comparación con mediados del primer semestre de 2016, hace una década. La demanda de retiros de efectivo también ha disminuido. El número de transacciones de retiro de efectivo a través de la red de cajeros compartidos bajó de 271,27 millones en 2014 a 146,45 millones en 2023, una reducción del 46,0% en nueve años.
La cantidad y proporción del gasto en efectivo también están disminuyendo. Según el Banco de Corea, el gasto mensual promedio en efectivo de los individuos se redujo de 506.000 wones en 2021 a 324.000 wones en 2025, una disminución del 36,0% en cuatro años. La proporción del efectivo en el gasto mensual promedio también cayó del 21,6% al 17,4% en el mismo período, una baja de 4,2 puntos porcentuales. La generalización de pagos rápidos mediante teléfonos inteligentes, además de las tarjetas, ha reducido la necesidad de los consumidores de llevar efectivo o retirarlo directamente.
En los comercios y servicios donde se atiende a los consumidores también está apareciendo una tendencia a reducir el manejo de efectivo. Daiso opera algunos de sus establecimientos como "tiendas sin efectivo" donde no acepta pagos en efectivo.
En el transporte público, que es fundamental en la vida cotidiana, también aumentan las rutas donde no se permite el pago en efectivo. Con corte al mes de septiembre, la Ciudad de Seúl opera 3.070 autobuses sin efectivo en 183 líneas de autobús urbano, lo que representa aproximadamente el 40% del total de líneas.
Un funcionario de la Ciudad de Seúl señaló: "Estamos distribuyendo guías que indican a los pasajeros que tienen dificultades con el uso de tarjetas que pueden pagar el pasaje mediante transferencia bancaria, pero hemos recibido reclamaciones de pasajeros que encuentran esto inconveniente. Respecto a la introducción de autobuses sin efectivo, actualmente hay opiniones encontradas entre los que apoyan y se oponen."
Para los operadores comerciales, reducir el manejo de efectivo puede mejorar la eficiencia operativa. Disminuyen las tareas de contar dinero y preparar cambio, y los procedimientos de pago y liquidación se simplifican. Otro motivo para preferir pagos digitales es la posibilidad de acelerar la atención al cliente y reducir tiempos de espera.
Sin embargo, hay empresas que promueven pagos sin efectivo pero mantienen opciones para usuarios de efectivo. Samsung Electronics Service ha iniciado operaciones piloto de centros de servicio sin efectivo en algunas sucursales desde septiembre, pero aún acepta pagos en efectivo si el cliente lo solicita.
Un representante de Samsung Electronics Service comentó: "Adoptamos centros sin efectivo en línea con la tendencia de disminución anual de pagos en efectivo. Sin embargo, como todavía hay clientes que prefieren pagar en efectivo, los aceptamos si es su deseo." Starbucks también promueve campañas de pagos sin efectivo, pero actualmente acepta dinero en efectivo en todas sus sucursales.
El problema es que si la reducción del manejo de efectivo conduce a restricciones en los pagos, también se reducen las opciones de los consumidores. Aunque las tarjetas y pagos rápidos digitales se han generalizado, no todos los consumidores tienen acceso libre a estos métodos. En particular, los adultos mayores y los grupos vulnerables digitales que no están familiarizados con teléfonos inteligentes o servicios financieros remotos pueden enfrentar inconvenientes en entornos donde los pagos en efectivo se ven limitados.
En una encuesta realizada por el Banco de Corea el año pasado, el 5,9% de los encuestados reportó haber experimentado rechazo en pagos en efectivo. Si se reducen no solo los puntos de retiro de efectivo sino también los lugares de uso, los consumidores que dependen del efectivo pueden enfrentar mayores dificultades en sus actividades financieras y de consumo.
El profesor Hwang Yong-shik del Departamento de Administración de Empresas de la Universidad de Sejong señaló: "Con el uso generalizado de tarjetas y la inconveniencia del efectivo que requiere preparar y gestionar cambio, los propietarios de tiendas muestran una tendencia a uniformar los métodos de pago a través de medios digitales como tarjetas o pagos rápidos. Aunque la tendencia de reducción del uso de efectivo es inevitable, es necesario establecerlo gradualmente proporcionando un período de transición suficiente para que los adultos mayores y otros usuarios que dependen del efectivo puedan adaptarse, además de ofrecer apoyo para el uso de medios de pago digitales."
* Este artículo ha sido traducido por IA.