
Período de gestión de 30 años limita el efecto de ampliación de la deducción
Exclusión de hospitales genera preocupación sobre colapso del sistema sanitario regional
Sector pyme advierte que la incertidumbre en herencias empresariales aumentará
La empresa manufacturera de artículos sanitarios Watos Korea invirtió decenas de millones de wones en el desarrollo de inodoros de cerámica para competir con productos chinos. Sin embargo, si la reforma de la deducción por herencia empresarial anunciada por el Gobierno el 30 de julio entra en vigor a partir de julio del próximo año, Watos Korea no podrá celebrar completamente aunque las ventas de nuevos productos sean exitosas. Esto se debe a que si la actividad principal de la empresa se encuentra fuera de las 727 categorías de clasificación establecidas, quedará excluida de los beneficios de la deducción por herencia empresarial.
Mientras el Gobierno impulsa una reforma de la deducción por herencia empresarial para cerrar las vías de evasión fiscal, expertos advierten que el endurecimiento de los requisitos y la reducción de sectores elegibles podrían limitar el crecimiento empresarial y la transmisión de negocios familiares.
Según fuentes del Gobierno y el Parlamento del 11 de noviembre, la "Enmienda a la Ley de Impuestos sobre Sucesiones y Donaciones" que incluye las disposiciones de la reforma comenzará a ser discutida en detalle a partir del Subcomité de Política Fiscal de la Comisión de Planificación Económica y Financiera del Parlamento este mes. Se espera que, si la propuesta del Gobierno es aprobada por el Parlamento, entrará en vigor a partir del 1 de julio del próximo año para las transmisiones posteriores a esa fecha.
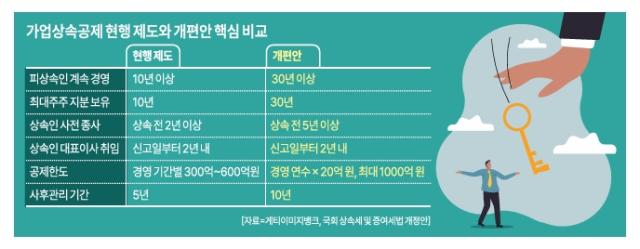
La deducción por herencia empresarial es un sistema que reduce la carga del impuesto sobre sucesiones cuando se transmite un negocio familiar o pequeña empresa. Según la propuesta de reforma tributaria anunciada por el Ministerio de Hacienda en agosto, el requisito actual de período de gestión del heredante (la persona que transmite los bienes) aumentará de 10 años a 30 años, mientras que el período de supervisión posterior a la herencia durante el cual debe mantenerse el patrimonio empresarial y el empleo también se extenderá de 5 años a 10 años. Los sectores elegibles se han limitado a 727 categorías que se ajustan al propósito de la medida. Supermercados, transporte de autobús y taxi, estacionamientos, almacenes, hospitales y farmacias quedan excluidos. En el caso de grandes cafeterías de panadería, que el Presidente Lee Jae-myung señaló en la reunión de gabinete que estaban siendo utilizadas como medio de herencia y donación ilegales, solo se aplicará si se realiza la elaboración de pan directamente.
El sector de pequeñas y medianas empresas reconoce la intención de la reforma, pero expresa preocupación por el endurecimiento excesivo de los requisitos de la deducción. Según datos presentados por el Ministerio de Pequeñas y Medianas Empresas al Parlamento, a partir de 2024, solo el 9,8% de las empresas tiene más de 30 años de antigüedad, mientras que el 61,7% tiene entre 10 y 20 años de experiencia operativa. Si la reforma se implementa, muchas empresas que actualmente califican para la deducción serían excluidas.
También se señala que el efecto perceptible es limitado ante la ampliación del límite de deducción de 600 millones de wones actualmente a 1.000 millones de wones (período de gestión × 20). Para alcanzar una deducción de 600 millones de wones, el heredante debe haber gestionado la empresa durante más de 30 años, lo cual equivale al límite actual, y para acceder al límite máximo de 1.000 millones de wones, se requiere gestionar la empresa durante más de 50 años.
Especialmente, el sector considera que los sectores elegibles deben ser revisados cuidadosamente considerando las características especiales de cada rama. Esto es porque existen casos donde sectores similares quedan excluidos. La manufactura de vidrio y el comercio mayorista de vegetales están incluidos en los sectores deducibles, pero los trabajos de construcción de vidrio y ventanas, así como el comercio mayorista de cereales, quedan fuera. El comercio mayorista de instrumentos musicales es elegible, pero el comercio minorista está excluido. Kim Dae-jun, director ejecutivo de Unam Geonup, explicó en un foro parlamentario reciente que "según la propuesta del Gobierno, de los 32 sectores de construcción especializada que actualmente eran elegibles, 26 se verían excluidos".
Noh Min-sun, directora del Departamento de Investigación de Políticas para Pequeñas Empresas del Instituto de Investigación de Pequeñas y Medianas Empresas, declaró: "Es cierto que se requiere una operación eficiente del sistema, pero también debe considerarse la posibilidad de que afecte negativamente el espíritu empresarial. Si no se hace con cuidado, podrían resultar afectados".
El sector de pequeñas y medianas empresas también está en movimiento. La Cámara Central de Pequeñas y Medianas Empresas ha presentado un documento de opinión al Ministerio de Hacienda pidiendo que se mantengan los requisitos y sectores elegibles en los niveles actuales. Sostienen que el endurecimiento del período de gestión, combinado con los requisitos de sector y la revisión individual, crea un "doble obstáculo". Kim Hee-joong, director de la Oficina de Política Económica de la Cámara Central de Pequeñas y Medianas Empresas, señaló: "Incluso si las empresas se preparan adecuadamente para la transmisión empresarial, existe incertidumbre sobre si pasarán la revisión, lo que genera preocupación en el terreno. Esto podría dificultar la transformación empresarial y el cambio generacional de los empresarios de segunda generación que heredan negocios".
El Ministerio de Pequeñas y Medianas Empresas ha indicado que continúa transmitiendo las opiniones del sector al Ministerio de Hacienda. Anteriormente, la Ministra de Pequeñas y Medianas Empresas, Lee So-young, respondió en una audiencia de fiscalización nacional el 23 del mes pasado cuando el diputado Woo Jae-jun del Partido del Poder del Pueblo solicitó "proteger a los empresarios de segunda generación" diciendo que "el señalamiento tiene puntos válidos significativos" y que el Ministerio presentaría la posición de las pequeñas y medianas empresas en el Subcomité de Política Fiscal de noviembre.
* Este artículo ha sido traducido por IA.