
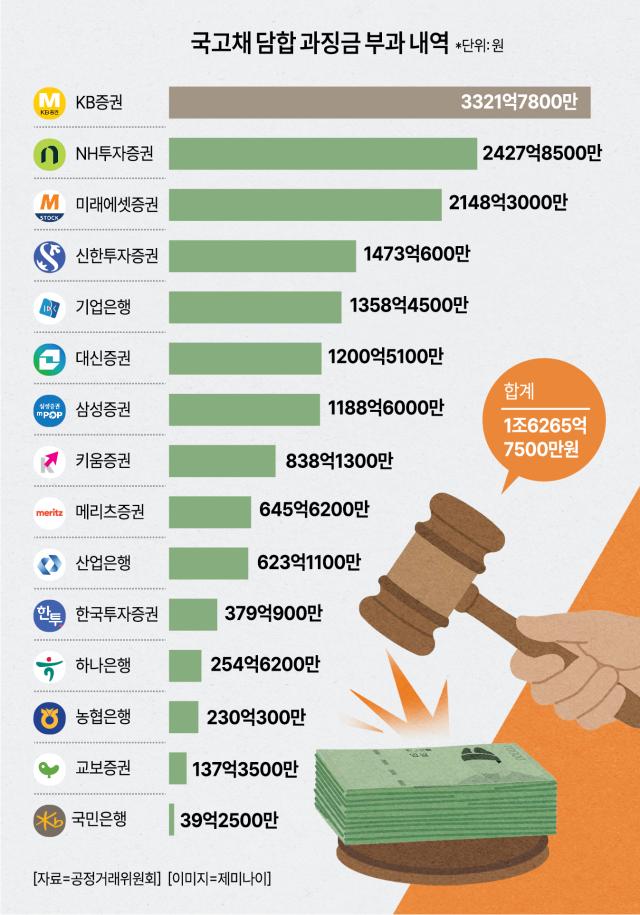
La Comisión de Comercio Justo impuso el pasado 11 de noviembre multas por un total de 1,6266 billones de wones a cinco bancos y diez sociedades de valores por colusión en la licitación de bonos del tesoro. Se trata de la cifra más alta jamás registrada en un único caso. La sanción supera con creces el récord anterior del caso Qualcomm (1,0311 billones de wones), y siete de las instituciones fueron además remitidas a las autoridades de investigación.
Si es cierto lo que afirma la Comisión de Comercio Justo sobre el intercambio de tasas de interés y volúmenes hasta minutos antes del cierre de las licitaciones, resulta justificado exigir responsabilidades. Sin embargo, al observar la magnitud de la sanción, la metodología de cálculo y el nivel de pruebas aportadas, es difícil no cuestionarse si la ejecución de la ley ha sobrepasado el principio de proporcionalidad.
En primer lugar, debe verificarse si se probó adecuadamente el daño causado por la colusión. La Comisión de Comercio Justo no ha divulgado un análisis concreto que demuestre cuánto aumentó la tasa de emisión de bonos del tesoro ni cuál fue el incremento en la carga fiscal resultante. Resulta difícil aceptar la postura de afirmar que se realizó prueba económica mientras se niega la publicación de las cifras. La propia Comisión reconoció que "la metodología de cálculo de la multa será ampliamente cuestionada en litigio". Esto plantea la interrogante de si no se trata simplemente de fijar la cifra récord de multa para luego dirimir su justificación ante los tribunales.
También existe controversia sobre los criterios de cálculo de la multa. La Comisión tomó como referencia el monto total adjudicado de bonos del tesoro (54 billones de wones) y aplicó una tasa de sanción del 4,5%. Sin embargo, la comisión obtenida por los distribuidores autorizados (PD) al traspasar los bonos adjudicados a inversores institucionales es de apenas 0,01 a 0,02 puntos porcentuales en promedio. Esta es la razón por la cual el sector argumenta que opera con márgenes reducidos. Cuando se aplica la multa sobre el volumen total de transacciones sin considerar las ganancias reales, el resultado es que la sanción supera varias veces los beneficios efectivos. A este nivel, no se trata ya de castigo sino de una amenaza a la viabilidad de las instituciones.
También debe analizarse el problema estructural del sistema de distribuidores autorizados de bonos del tesoro. Los PD son designados por el gobierno e impuestos con obligaciones de suscripción y creación de mercado. Es previsible que en una estructura donde un número reducido de distribuidores autorizados participa repetidamente en las mismas licitaciones se produzca intercambio de información. No resulta equitativo imponer una carga astronómica únicamente a los participantes, sin cuestionar la responsabilidad de las autoridades fiscales que han diseñado y supervisado esta estructura.
Por ello es comprensible la fuerte resistencia de las sociedades de valores. La Asociación de Inversión Financiera ha expresado su preocupación de que si esta sanción conduce a la suspensión de la condición de PD o a su cancelación, podrían surgir trabas en la emisión de bonos del tesoro. En los mercados de deuda se señala que una contracción en la participación en licitaciones podría elevar las tasas de emisión. Existe preocupación de que la sanción impuesta con el argumento de proteger el costo de financiamiento del gobierno pueda convertirse en un boomerang que lo incremente.
La colusión es una conducta que distorsiona el mercado y debe ser sancionada con rigor. Sin embargo, el rigor solo es legítimo dentro de los márgenes de proporcionalidad y respeto al debido proceso. No es la primera ni la segunda vez que multas astronómicas impuestas por la Comisión de Comercio Justo en casos de colusión resultan en sentencias condenatorias anuladas años después en los tribunales. No puede descartarse la posibilidad de que esta sanción también sea anulada por los juzgados en el futuro.
El problema radica en el desfase temporal entre el pronunciamiento de la Comisión de Comercio Justo y la sentencia judicial. Las empresas acusadas de colusión son tratadas como "infractoras" hasta que los tribunales emitan su fallo final. Deben soportar durante años, con el estigma de "agentes anticompetitivos", el tiempo que tarda la resolución judicial. Sin embargo, no se tiene noticia de que la Comisión haya asumido responsabilidad alguna por investigaciones deficientes tras pronunciamientos condenatorios posteriores por los tribunales. Es necesario examinar con detalle si la vasta autoridad administrativa de la Comisión de Comercio Justo está siendo ejercida debidamente.
* Este artículo ha sido traducido por IA.